Domain private-pkv.de kaufen?
Wir ziehen mit dem Projekt
private-pkv.de um.
Sind Sie am Kauf der Domain
private-pkv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-pkv.de kaufen?
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
Welche Versicherung zahlt bei langer Krankheit?
Welche Versicherung zahlt bei langer Krankheit? In der Regel zahlt die gesetzliche Krankenversicherung (GKV) bei langer Krankheit Krankengeld, wenn das Arbeitsverhältnis ruht und die Lohnfortzahlung des Arbeitgebers endet. Zudem kann eine private Krankentagegeldversicherung abgeschlossen werden, die im Falle einer Krankheit für einen bestimmten Zeitraum ein Tagegeld zahlt. Auch die Berufsunfähigkeitsversicherung kann bei langer Krankheit einspringen, wenn die Krankheit zur dauerhaften Berufsunfähigkeit führt. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um im Ernstfall abgesichert zu sein. **


Ähnliche Suchbegriffe für Absetz-Krankheit
Top-Angebote
Produkte zum Begriff Absetz-Krankheit:
-
Wer zahlt bei Krankheit vermögenswirksame Leistungen?
Wer zahlt bei Krankheit vermögenswirksame Leistungen? Vermögenswirksame Leistungen sind eine freiwillige Zusatzleistung des Arbeitgebers, die in der Regel in Form von Geld- oder Sachleistungen erbracht werden. Im Falle einer Krankheit behält der Arbeitgeber in der Regel das Recht, die Zahlung der vermögenswirksamen Leistungen einzustellen. Es kann jedoch auch vorkommen, dass der Arbeitgeber die Leistungen weiterhin zahlt, um die finanzielle Situation des Arbeitnehmers in der Krankheitszeit zu unterstützen. Letztendlich hängt es von den individuellen Vereinbarungen im Arbeitsvertrag und den betrieblichen Regelungen ab, wer bei Krankheit die vermögenswirksamen Leistungen zahlt. **
-
Was sind die typischen Leistungen, die eine Versicherung bei einem Unfall oder einer Krankheit bietet?
Eine Versicherung bietet typischerweise finanzielle Unterstützung bei Unfällen oder Krankheiten, indem sie die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte übernimmt. Zudem kann sie auch Einkommensersatzleistungen wie Krankengeld oder Invaliditätsrente zahlen. Darüber hinaus bieten Versicherungen oft auch Unterstützung bei der Organisation von Rehabilitationsmaßnahmen und der Wiedereingliederung ins Berufsleben. **
-
Was für Leistungen werden von einer Versicherung im Falle eines Unfalls oder einer Krankheit abgedeckt?
Eine Versicherung deckt in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem können auch Rehabilitationsmaßnahmen, physiotherapeutische Behandlungen und psychologische Betreuung von der Versicherung übernommen werden. Je nach Vertrag können auch Leistungen wie Krankentagegeld, Invaliditätsrente oder Todesfallleistungen abgedeckt sein. **
-
Was sind die üblichen Leistungen, die eine Versicherung im Falle eines Unfalls oder einer Krankheit abdeckt?
Eine Versicherung deckt in der Regel die Kosten für ärztliche Behandlungen, Medikamente und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem werden oft auch Rehabilitationsmaßnahmen, Physiotherapie und Hilfsmittel wie Prothesen oder Rollstühle übernommen. Darüber hinaus können auch Leistungen wie Krankentagegeld, Unfallrente oder Invaliditätsleistungen vereinbart werden. **
Wie funktionieren Versicherungsleistungen im Falle eines Unfalls oder einer Krankheit? Welche Leistungen kann man von seiner Versicherung erwarten?
Im Falle eines Unfalls oder einer Krankheit deckt die Versicherung in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte ab. Man kann auch Leistungen wie Rehabilitationsmaßnahmen, Pflegegeld oder eine Invalidenrente erwarten, je nach Art und Umfang der Versicherung. Die genauen Leistungen hängen von den Vertragsbedingungen der jeweiligen Versicherung ab. **
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
Top-Angebote
Produkte zum Begriff Absetz-Krankheit:
-
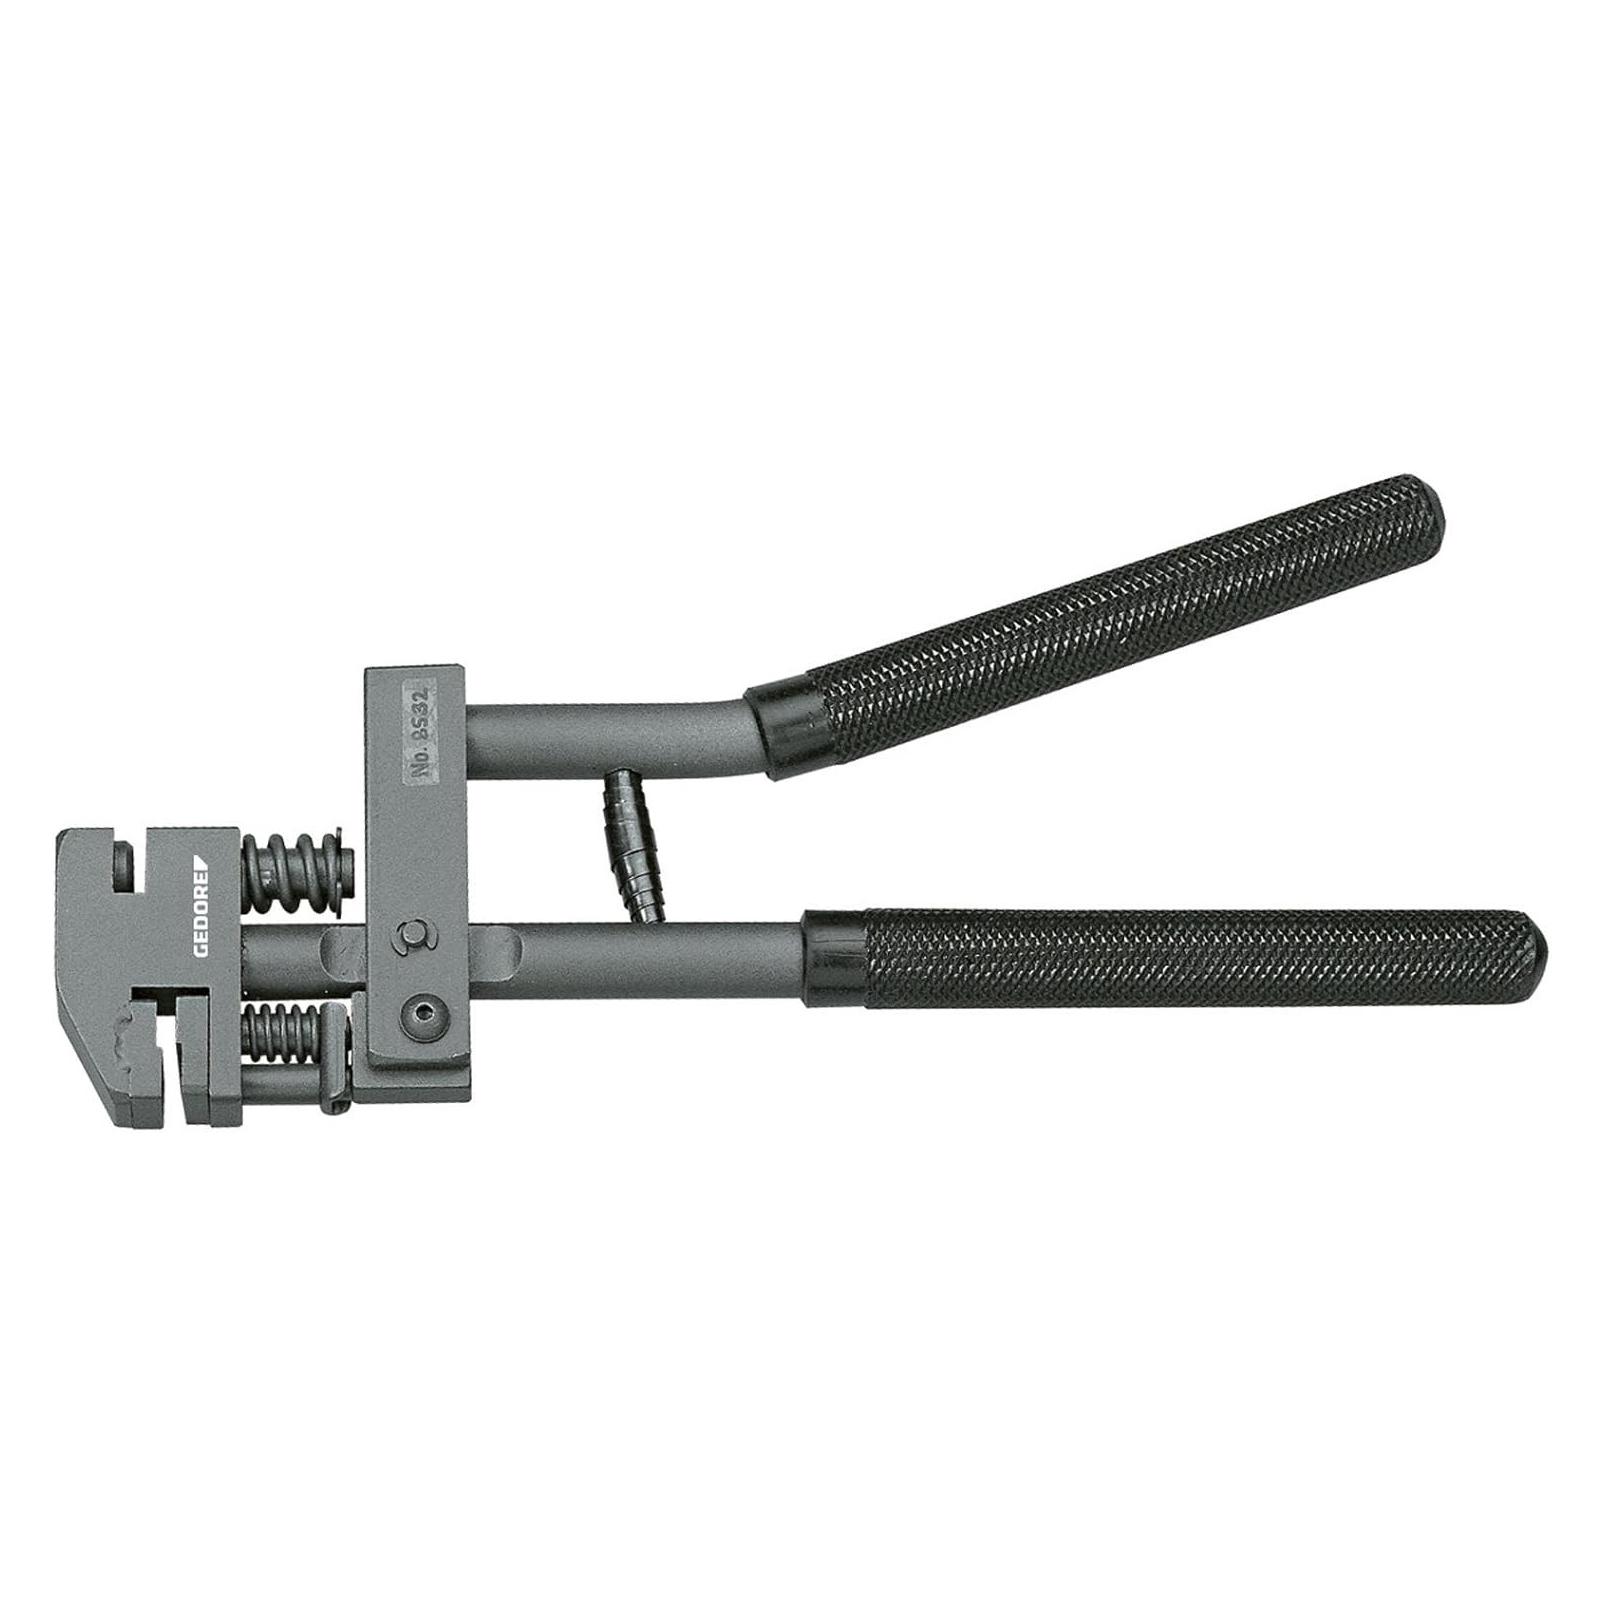
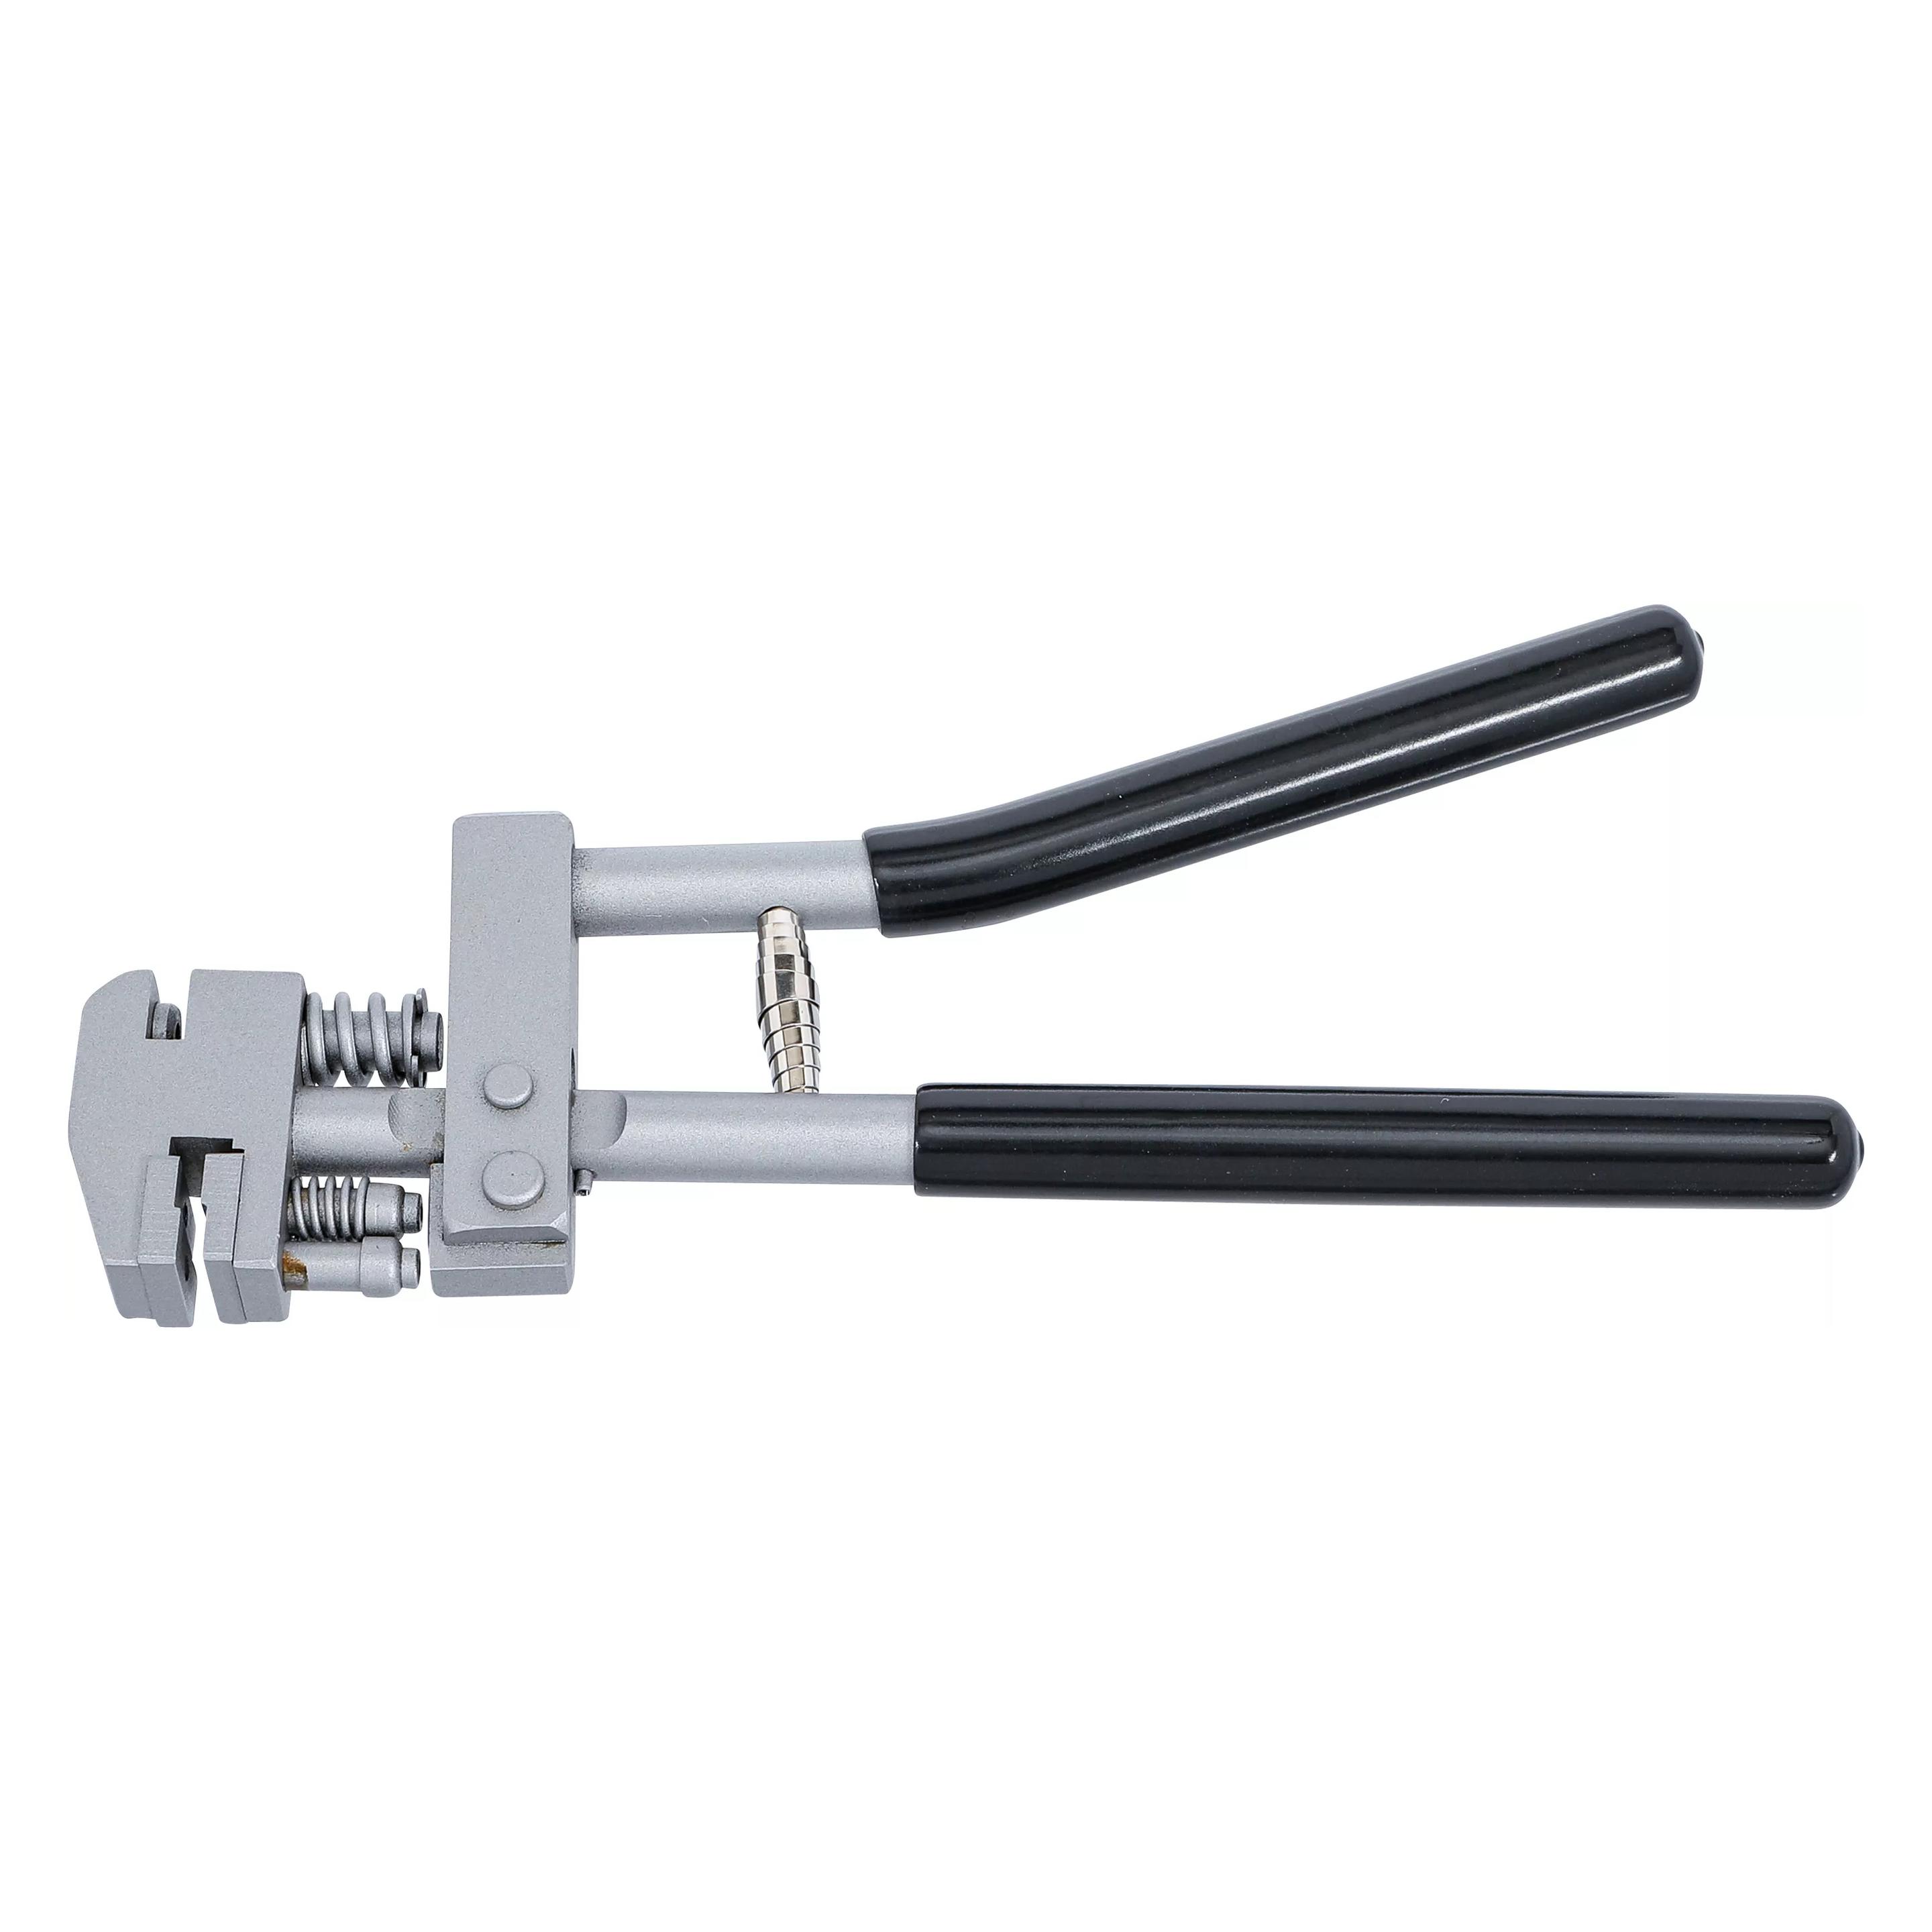
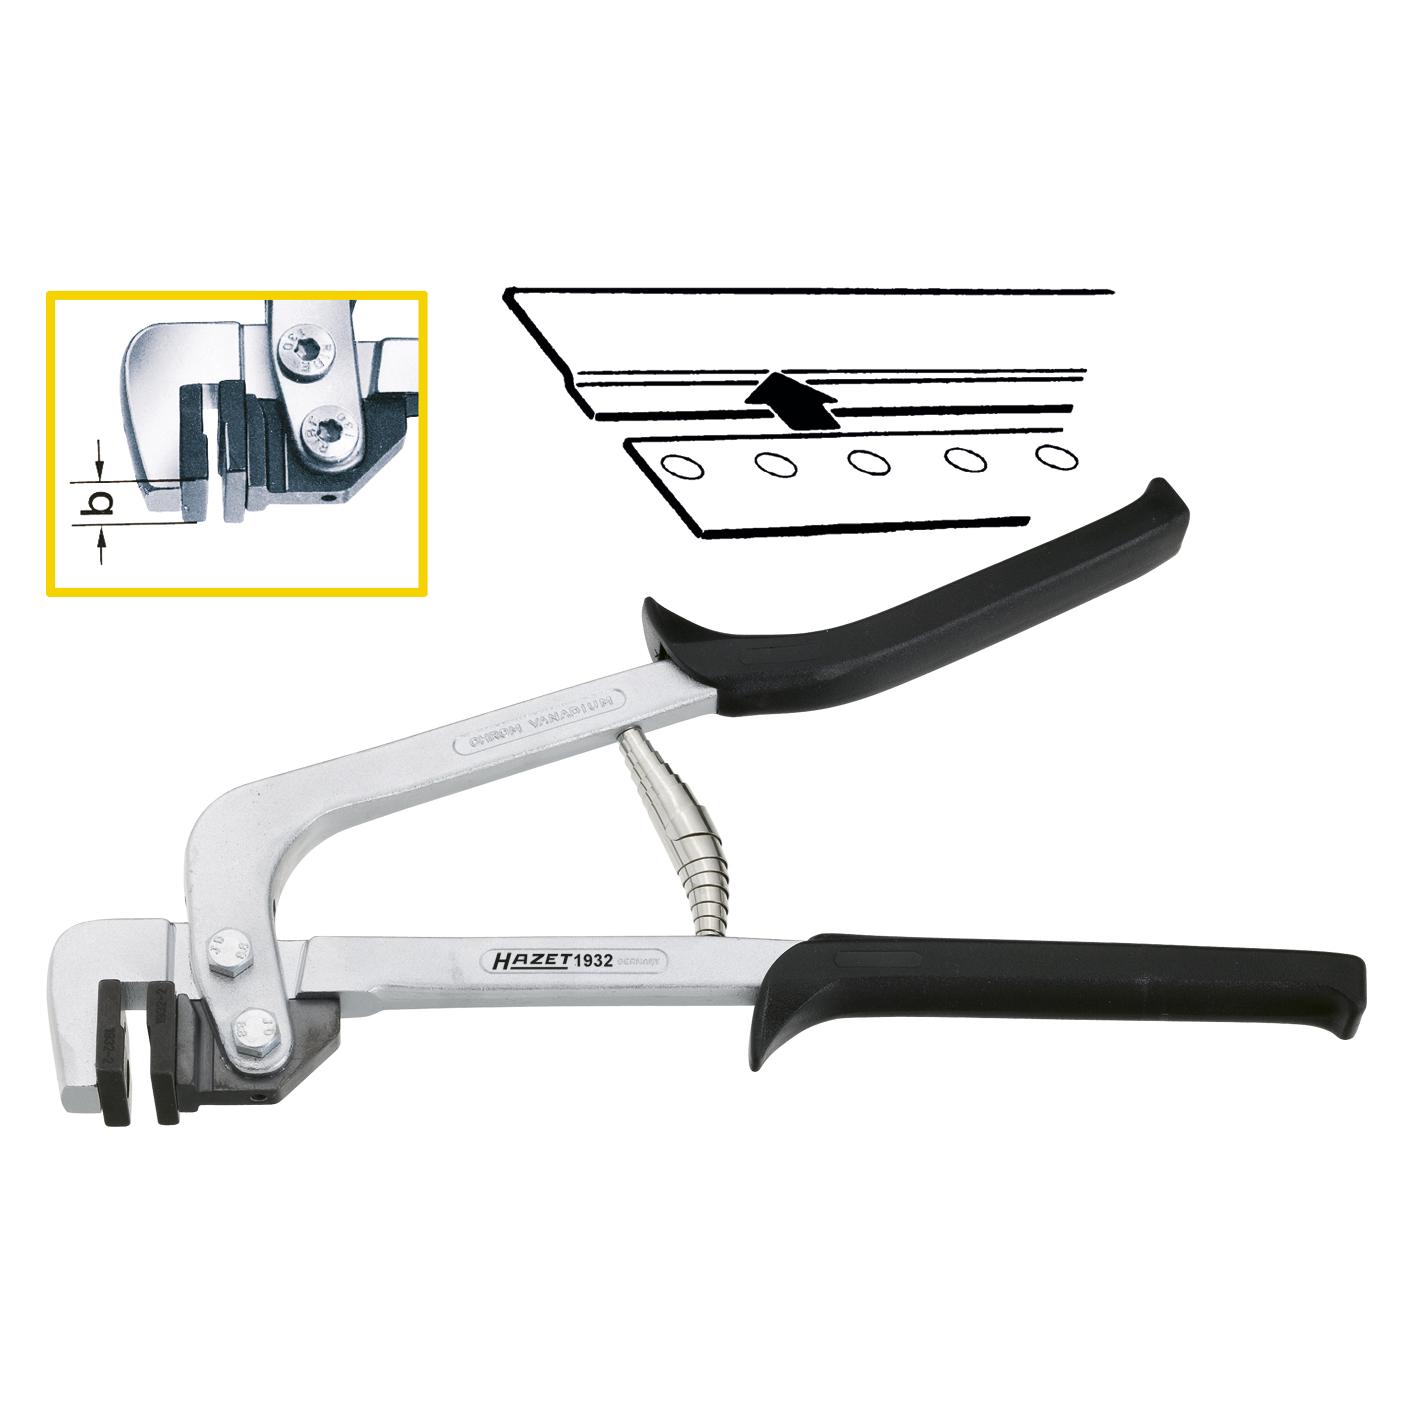
HAZET Absetz-Zange (1932-2)Anwendung • Absetzen von Blechkanten an Blechen bis 1 mm Stärke. \n• Absetztiefe 12 mm. \n• Kunststoff-Griffhüllen. \n• Oberfläche: verchromt. \n• Made In Germany. \n• Gesamtlänge: 300 mm. \n• Netto-Gewicht (kg): 0.83 kg (1932-2)129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
-
Welche Versicherung zahlt bei langer Krankheit?
Welche Versicherung zahlt bei langer Krankheit? In der Regel zahlt die gesetzliche Krankenversicherung (GKV) bei langer Krankheit Krankengeld, wenn das Arbeitsverhältnis ruht und die Lohnfortzahlung des Arbeitgebers endet. Zudem kann eine private Krankentagegeldversicherung abgeschlossen werden, die im Falle einer Krankheit für einen bestimmten Zeitraum ein Tagegeld zahlt. Auch die Berufsunfähigkeitsversicherung kann bei langer Krankheit einspringen, wenn die Krankheit zur dauerhaften Berufsunfähigkeit führt. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wer zahlt bei Krankheit vermögenswirksame Leistungen?
Wer zahlt bei Krankheit vermögenswirksame Leistungen? Vermögenswirksame Leistungen sind eine freiwillige Zusatzleistung des Arbeitgebers, die in der Regel in Form von Geld- oder Sachleistungen erbracht werden. Im Falle einer Krankheit behält der Arbeitgeber in der Regel das Recht, die Zahlung der vermögenswirksamen Leistungen einzustellen. Es kann jedoch auch vorkommen, dass der Arbeitgeber die Leistungen weiterhin zahlt, um die finanzielle Situation des Arbeitnehmers in der Krankheitszeit zu unterstützen. Letztendlich hängt es von den individuellen Vereinbarungen im Arbeitsvertrag und den betrieblichen Regelungen ab, wer bei Krankheit die vermögenswirksamen Leistungen zahlt. **
-
Was sind die typischen Leistungen, die eine Versicherung bei einem Unfall oder einer Krankheit bietet?
Eine Versicherung bietet typischerweise finanzielle Unterstützung bei Unfällen oder Krankheiten, indem sie die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte übernimmt. Zudem kann sie auch Einkommensersatzleistungen wie Krankengeld oder Invaliditätsrente zahlen. Darüber hinaus bieten Versicherungen oft auch Unterstützung bei der Organisation von Rehabilitationsmaßnahmen und der Wiedereingliederung ins Berufsleben. **
Ähnliche Suchbegriffe für Absetz-Krankheit
-
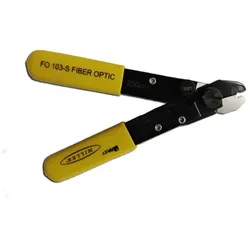
Abisolierzange für Glasfaserkabel, FO 103-S-250, min. Absetz-ø250μmFür die Verarbeitung von Glasfaserkabeln. Produkt für FTTH (Fiber to the Home) Merkmale: Schneiden gehärtet, vergütet und geschliffen präzise geschliffene Schneiden erlauben ein akkurates Absetzen der Kabelummantelung Gelenkzapfen, Feder und Präzisionsgriffe erhöhen Funktionalität und Lebensdauer die Zangen sind exakt für die jeweilige Anwendung voreingestellt und erfordern keine weitere Justierung57,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was für Leistungen werden von einer Versicherung im Falle eines Unfalls oder einer Krankheit abgedeckt?
Eine Versicherung deckt in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem können auch Rehabilitationsmaßnahmen, physiotherapeutische Behandlungen und psychologische Betreuung von der Versicherung übernommen werden. Je nach Vertrag können auch Leistungen wie Krankentagegeld, Invaliditätsrente oder Todesfallleistungen abgedeckt sein. **
-
Was sind die üblichen Leistungen, die eine Versicherung im Falle eines Unfalls oder einer Krankheit abdeckt?
Eine Versicherung deckt in der Regel die Kosten für ärztliche Behandlungen, Medikamente und Krankenhausaufenthalte im Falle einer Krankheit oder eines Unfalls ab. Zudem werden oft auch Rehabilitationsmaßnahmen, Physiotherapie und Hilfsmittel wie Prothesen oder Rollstühle übernommen. Darüber hinaus können auch Leistungen wie Krankentagegeld, Unfallrente oder Invaliditätsleistungen vereinbart werden. **
-
Wie funktionieren Versicherungsleistungen im Falle eines Unfalls oder einer Krankheit? Welche Leistungen kann man von seiner Versicherung erwarten?
Im Falle eines Unfalls oder einer Krankheit deckt die Versicherung in der Regel die Kosten für medizinische Behandlungen, Arzneimittel und Krankenhausaufenthalte ab. Man kann auch Leistungen wie Rehabilitationsmaßnahmen, Pflegegeld oder eine Invalidenrente erwarten, je nach Art und Umfang der Versicherung. Die genauen Leistungen hängen von den Vertragsbedingungen der jeweiligen Versicherung ab. **
-
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.