Domain private-pkv.de kaufen?
Wir ziehen mit dem Projekt
private-pkv.de um.
Sind Sie am Kauf der Domain
private-pkv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-pkv.de kaufen?
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
Welche Leistungen und Tarife bietet ein Gaslieferant für private Haushalte an?
Ein Gaslieferant für private Haushalte bietet verschiedene Tarife an, je nach Verbrauch und Bedürfnissen des Kunden. Zu den Leistungen gehören die Lieferung von Gas, Abrechnungsservice, Kundenservice und Beratung. Zudem können Zusatzleistungen wie Öko-Gas oder Smart-Home-Lösungen angeboten werden. **
Ähnliche Suchbegriffe für Privathaushalten
Top-Angebote
Produkte zum Begriff Privathaushalten:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die häufigsten Brandursachen in Privathaushalten?
Die häufigsten Brandursachen in Privathaushalten sind unbeaufsichtigte Kerzen, defekte Elektrogeräte und unsachgemäßes Verhalten beim Kochen. Rauchen im Bett oder auf dem Sofa kann ebenfalls zu Bränden führen. Es ist wichtig, auf diese Risiken zu achten und Vorsichtsmaßnahmen zu treffen, um Brände zu vermeiden. **
-
Sollen in Privathaushalten die Schuhe ausgezogen werden?
Die Entscheidung, ob in Privathaushalten die Schuhe ausgezogen werden sollen, liegt letztendlich bei den Bewohnern. Es gibt jedoch einige Gründe, die dafür sprechen: Das Ausziehen der Schuhe kann dazu beitragen, den Schmutz und Keime von draußen fernzuhalten, die Hygiene im Haus zu verbessern und den Verschleiß von Bodenbelägen zu verringern. Letztendlich hängt es jedoch von den individuellen Vorlieben und Gewohnheiten der Bewohner ab. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie hoch ist der PKV Beitrag für Rentner?
Wie hoch der PKV Beitrag für Rentner ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem gewählten Tarif und dem Eintrittsalter in die private Krankenversicherung. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch die Gesundheitsrisiken zunehmen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Tarifoptionen und Leistungen zu informieren, um die passende Absicherung zu finden. Eine genaue Angabe des Beitragssatzes ist daher nicht pauschal möglich, da dieser individuell berechnet wird. **


Welche Versicherungsanbieter bieten die besten Tarife und Leistungen für eine private Haftpflichtversicherung?
Es gibt keine eindeutige Antwort auf diese Frage, da die besten Tarife und Leistungen je nach individuellen Bedürfnissen variieren können. Es ist ratsam, verschiedene Versicherungsanbieter zu vergleichen und sich individuell beraten zu lassen. Zu den beliebten Anbietern zählen beispielsweise die HUK-Coburg, die Allianz und die Haftpflichtkasse. **
Was sind gängige Methoden zur Risikoabsicherung in Privathaushalten?
Gängige Methoden zur Risikoabsicherung in Privathaushalten sind der Abschluss von Haftpflicht-, Hausrat- und Wohngebäudeversicherungen. Zudem können auch Unfallversicherungen und private Rentenversicherungen zur Absicherung von Risiken dienen. Eine regelmäßige Überprüfung der Versicherungen und eine ausreichende Deckungssumme sind ebenfalls wichtige Maßnahmen zur Risikoabsicherung. **
Top-Angebote
Produkte zum Begriff Privathaushalten:
-
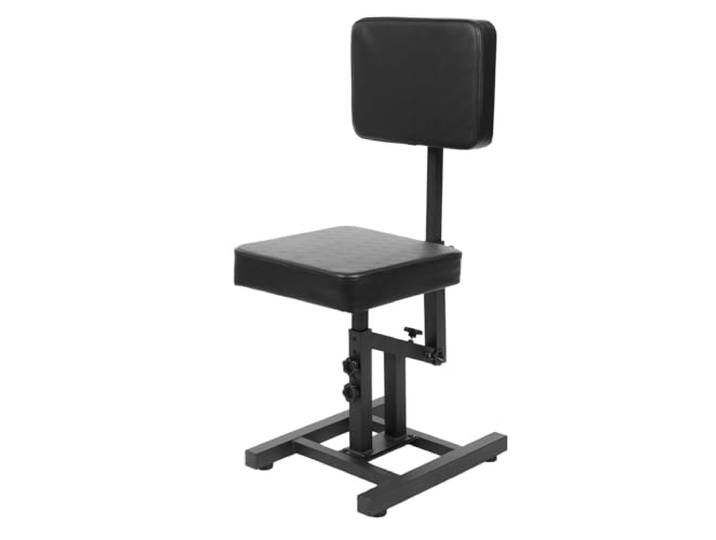
Mejiaren Mehrfach verwendbarer Stuhl, Belastbarkeit Über 100kg Verstellbarer Stuhl Multifunktionaler hebbarer Tattoo-Barbierstuhl,für Privathaushalten Schönheitssalons Nagelstudios EinkaufszentrenMejiaren Mehrfach verwendbarer Stuhl, Belastbarkeit Über 100kg Verstellbarer Stuhl Multifunktionaler hebbarer Tattoo-Barbierstuhl,für Privathaushalten Schönheitssalons Nagelstudios Einkaufszentren. Ausgezeichnete Belastbarkeit: Es besteht aus hochwertigem Metall und PU mit einem frostierten Prozess, was es langlebig, schlagfest und nicht einfach zu rosten und zu verformen macht, so dass es dem Test der Zeit standhalten kann. Ausgezeichnete Belastbarkeit: Hochwertige Materialien und robuste Konstruktion ermöglichen es, bis zu 220,46 Pfund zu halten, so dass Sie sich mit Sicherheit darauf setzen können! Höheneinstellbar: Sie können die Gesamthöhe (31,5-38,58 Zoll) sowie die Sitzhöhe (16,93-24,02 Zoll) mit einem Knopf einstellen, und darüber hinaus kann die Rückseite mit einer 180 ° Schwenk verstellt werden, die den Kunden bequem darauf sitzen lässt. Durchdachtes Design: Das weiche Sitz- und Rückenkissen bieten Ihnen maximalen Komfort. Vier Pads auf der Unterseite können effektiv Rutschen verhindern und die Stabilität des Produktes gewährleisten. Einfach Zu Beherrschen: Mit komplettem Zubehör und einer einfachen Struktur können Sie es selbst zusammenstellen, sehr zeitsparend und bequem! Dank seiner einfachen Konstruktion und glatten Oberfläche können Sie es mit einem feuchten Tuch (nicht enthalten) reinigen!80,00 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
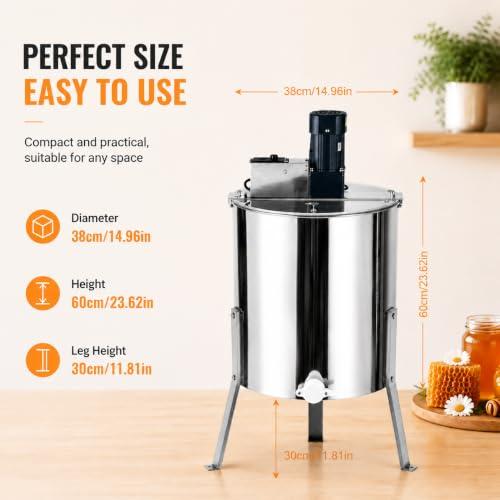
Elektrische Honigschleuder 140W Honig-Extraktor 0-370 U/min Edelstahl Elektrischer Honigextraktor mit Schiebeablauf und Durchsichtiger Deckel, für Privathaushalten, ZuchtbetriebenBeschreibungDieser elektrische Honigschleuder wurde speziell entwickelt, damit Sie das Entnehmen von Honig entspannter und zeitsparender genießen können. Dank der hohen Leistung von 140 W, einer maximalen Drehzahl von 370 U/min und der stufenlosen Drehzahlregelung können Sie schnell hochwertigen Honig gewinnen. Durch die Kapazität für 3 Waben lässt sich eine große Menge Honig auf einmal entnehmen, ohne dass etwas verschüttet wird oder spritzt. Genießen Sie mit diesem Produkt die süßeste Ernte Ihres Lebens! Technische DatenMaterial: Edelstahl, AcrylFarbe: SilberStil: ModernForm: RundSteckertyp: EU-StandardSpannung: 220 VLeistung: 140 WDrehzahlbereich: 0-370 U/minBruttogewicht: 13,5 kgLänge des Netzkabels: 1,5 mProduktabmessungen (D*H): 38*60 cm/14,96*23,62 ZollHöhe vom Fass bis zum Boden: 30 cm/11,81 ZollInnenrahmengröße: 26*45 cm/10,2*17,7 ZollAuslassdurchmesser: 4,5 cm/1,77 ZollGeeignete Rahmengröße für Bienenstöcke: 23,2 × 48,3 cm/9,1 × 19 ZollAnzahl der geeigneten Bienenstöcke: 3 (n479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
-
Welche Leistungen und Tarife bietet ein Gaslieferant für private Haushalte an?
Ein Gaslieferant für private Haushalte bietet verschiedene Tarife an, je nach Verbrauch und Bedürfnissen des Kunden. Zu den Leistungen gehören die Lieferung von Gas, Abrechnungsservice, Kundenservice und Beratung. Zudem können Zusatzleistungen wie Öko-Gas oder Smart-Home-Lösungen angeboten werden. **
-
Was sind die häufigsten Brandursachen in Privathaushalten?
Die häufigsten Brandursachen in Privathaushalten sind unbeaufsichtigte Kerzen, defekte Elektrogeräte und unsachgemäßes Verhalten beim Kochen. Rauchen im Bett oder auf dem Sofa kann ebenfalls zu Bränden führen. Es ist wichtig, auf diese Risiken zu achten und Vorsichtsmaßnahmen zu treffen, um Brände zu vermeiden. **
-
Sollen in Privathaushalten die Schuhe ausgezogen werden?
Die Entscheidung, ob in Privathaushalten die Schuhe ausgezogen werden sollen, liegt letztendlich bei den Bewohnern. Es gibt jedoch einige Gründe, die dafür sprechen: Das Ausziehen der Schuhe kann dazu beitragen, den Schmutz und Keime von draußen fernzuhalten, die Hygiene im Haus zu verbessern und den Verschleiß von Bodenbelägen zu verringern. Letztendlich hängt es jedoch von den individuellen Vorlieben und Gewohnheiten der Bewohner ab. **
Ähnliche Suchbegriffe für Privathaushalten
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie hoch ist der PKV Beitrag für Rentner?
Wie hoch der PKV Beitrag für Rentner ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem gewählten Tarif und dem Eintrittsalter in die private Krankenversicherung. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch die Gesundheitsrisiken zunehmen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Tarifoptionen und Leistungen zu informieren, um die passende Absicherung zu finden. Eine genaue Angabe des Beitragssatzes ist daher nicht pauschal möglich, da dieser individuell berechnet wird. **
-
Welche Versicherungsanbieter bieten die besten Tarife und Leistungen für eine private Haftpflichtversicherung?
Es gibt keine eindeutige Antwort auf diese Frage, da die besten Tarife und Leistungen je nach individuellen Bedürfnissen variieren können. Es ist ratsam, verschiedene Versicherungsanbieter zu vergleichen und sich individuell beraten zu lassen. Zu den beliebten Anbietern zählen beispielsweise die HUK-Coburg, die Allianz und die Haftpflichtkasse. **
-
Was sind gängige Methoden zur Risikoabsicherung in Privathaushalten?
Gängige Methoden zur Risikoabsicherung in Privathaushalten sind der Abschluss von Haftpflicht-, Hausrat- und Wohngebäudeversicherungen. Zudem können auch Unfallversicherungen und private Rentenversicherungen zur Absicherung von Risiken dienen. Eine regelmäßige Überprüfung der Versicherungen und eine ausreichende Deckungssumme sind ebenfalls wichtige Maßnahmen zur Risikoabsicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.